Domain archäobotanik.de kaufen?
Wir ziehen mit dem Projekt
archäobotanik.de um.
Sind Sie am Kauf der Domain
archäobotanik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain archäobotanik.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
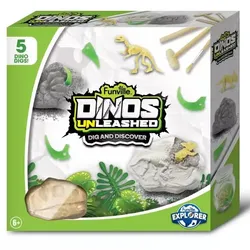
5-in-1 Archäologie-Schatzsucher-Set – DinosaurierKreatives Archäologie-Set für kleine Dino-Fans, mit dem fünf verschiedene Dinosaurier-Schätze ausgegraben und entdeckt werden können. Produkteigenschaften: Funville Dinos Unleashed „Dig and Discover“-Set 5 unterschiedliche „Gesteinsblöcke“ mit Dino-Skeletten, Schädeln und Fossilienabdrücken Dinosaurier-Figuren und Dino-Skelette als verborgene Schätze Mit Archäologen-Werkzeug: Hammer, Meißel und Pinsel für vorsichtiges Freilegen Transparente Aufbewahrungs- bzw. Ausstellungsschale für die gefundenen Fundstücke Spielerisches Lernen: führt in die Welt der Paläontologie und der Dinosaurier ein Fördert Feinmotorik, Geduld und Beobachtungsgabe Empfohlenes Alter: ab 6 Jahren Verpackungsgröße: 24 x 24 x 6 cm8,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Buch Studia Troica Band 19/2011 – Archäologie TroiasDer 19. Band der wissenschaftlichen Schriftenreihe „Studia Troica“ präsentiert aktuelle Forschungsergebnisse zu Troia und der umliegenden Landschaft der Troas. Die Beiträge stammen von Fachleuten aus der Archäologie, Geschichte und den Altertumswissenschaften. Behandelt werden unter anderem die Ausgrabungsarbeiten der Jahre 2009 und 2010, Architektur, Keramik und archäologische Fundstücke. Weitere Beiträge widmen sich dem sogenannten Schatz des Priamos sowie naturwissenschaftlichen Untersuchungsmethoden. Zahlreiche Farb- und Schwarz-Weiß-Abbildungen ergänzen die wissenschaftlichen Texte. Der Band richtet sich an Archäologen, Historiker, Studierende sowie Leser mit besonderem Interesse an Troia, der Bronzezeit und der antiken Welt. Produktdetails Titel: Studia Troica – Band 19/2011 Herausgeber: Peter Jablonka, Ernst Pernicka und Charles Brian Rose Schriftenreihe: Studia Troica Produkttyp: Archäologisches Fachbuch Verlag: Philipp von Zabern Bandjahr: 2011 Ausgabe: Hardcover Seitenanzahl: 288 Seiten Abbildungen: 81 Schwarz-Weiß- und 23 Farbabbildungen Sprachen: Deutsch und Englisch ISBN-13: 978-3-8053-4578-1 Zustand: Neu50,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Explora Archäologie-Experiementier-Set - ab 5 Jahren - onesizeArchäologie-Experiementier-Set - ab 5 Jahren von Explora - - Inhalt: 1 Archäologie-Set mit verschiedenem Zubehör - unterschiedliche Oberflächenstrukturen zum Anfassen und Entdecken - kreatives Spielen mit eigenen Ideen - Altersempfehlung: ab 5 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.5,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Clementoni: Leuchtende Piranha - Archäologie-SetEntdecke die Geheimnisse der Vergangenheit mit dem Fluoreszierenden Piranha-Archäologen-Set! Als Teil der Archeo Fun-Serie bietet dieses Spiel die Möglichkeit, in die Rolle eines echten Paläontologen zu schlüpfen. Grabe in die Erde, um die faszinierenden Fossilien von prähistorischen Piranhas zu entdecken. Setze das im Dunkeln leuchtende Skelett zusammen und bewundere dessen furchterregendes Aussehen. Das Set enthält einen Hammer und einen Meißel, sodass Kinder an aufregenden Ausgrabungen teilnehmen können. Das Set ist die perfekte Kombination aus Wissenschaft und Kreativität, die die Beobachtungsfähigkeiten und die Fingerfertigkeit verbessert. Das leuchtende Skelett bietet ein einzigartiges Erlebnis im Dunkeln. Produkteigenschaften: Leuchtendes Skelett Erlebnis einer paläontologischen Ausgrabung Hammer und Meißel im Spiel enthalten Kreativer und wissenschaftlicher Spaß Empfohlen ab 7 Jahren Verpackungsgröße: 25,5 x 6,5 x 21 cm13,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Simba: Archäologie-Set mit MineralienMit dem Simba-Set können Kinder zu Archäologen werden und ein besonderes Mineral aus einem goldenen Sandbarren hervorzaubern. Das Set enthält einen Meißel und einen Hammer, um Ihren kleinen Archäologie-Anwärtern zu helfen, den Sandblock geschickt zu bearbeiten und eines der 7 Überraschungsminerale (Jaspis, Serpentin, Jade, Türkis, Aventurin, grüner Fluorit oder ein Goldnugget) freizulegen. Welches Mineral im Inneren des Sands verborgen ist, sollte eine Überraschung sein!Das Spiel führt Kinder in verschiedene Mineralien und einige Aspekte der Archäologie ein. Perfekt für kleine Entdecker.Der goldene Sandbarren misst 8 x 4,5 x 3 cmVerpackungsgröße: 7 x 8,5 x 5,5 cm5,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
5-in-1 Archäologie-Schatzsucher-Set – DinosaurierKreatives Archäologie-Set für kleine Dino-Fans, mit dem fünf verschiedene Dinosaurier-Schätze ausgegraben und entdeckt werden können. Produkteigenschaften: Funville Dinos Unleashed „Dig and Discover“-Set 5 unterschiedliche „Gesteinsblöcke“ mit Dino-Skeletten, Schädeln und Fossilienabdrücken Dinosaurier-Figuren und Dino-Skelette als verborgene Schätze Mit Archäologen-Werkzeug: Hammer, Meißel und Pinsel für vorsichtiges Freilegen Transparente Aufbewahrungs- bzw. Ausstellungsschale für die gefundenen Fundstücke Spielerisches Lernen: führt in die Welt der Paläontologie und der Dinosaurier ein Fördert Feinmotorik, Geduld und Beobachtungsgabe Empfohlenes Alter: ab 6 Jahren Verpackungsgröße: 24 x 24 x 6 cm8,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Buch Studia Troica Band 19/2011 – Archäologie TroiasDer 19. Band der wissenschaftlichen Schriftenreihe „Studia Troica“ präsentiert aktuelle Forschungsergebnisse zu Troia und der umliegenden Landschaft der Troas. Die Beiträge stammen von Fachleuten aus der Archäologie, Geschichte und den Altertumswissenschaften. Behandelt werden unter anderem die Ausgrabungsarbeiten der Jahre 2009 und 2010, Architektur, Keramik und archäologische Fundstücke. Weitere Beiträge widmen sich dem sogenannten Schatz des Priamos sowie naturwissenschaftlichen Untersuchungsmethoden. Zahlreiche Farb- und Schwarz-Weiß-Abbildungen ergänzen die wissenschaftlichen Texte. Der Band richtet sich an Archäologen, Historiker, Studierende sowie Leser mit besonderem Interesse an Troia, der Bronzezeit und der antiken Welt. Produktdetails Titel: Studia Troica – Band 19/2011 Herausgeber: Peter Jablonka, Ernst Pernicka und Charles Brian Rose Schriftenreihe: Studia Troica Produkttyp: Archäologisches Fachbuch Verlag: Philipp von Zabern Bandjahr: 2011 Ausgabe: Hardcover Seitenanzahl: 288 Seiten Abbildungen: 81 Schwarz-Weiß- und 23 Farbabbildungen Sprachen: Deutsch und Englisch ISBN-13: 978-3-8053-4578-1 Zustand: Neu50,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Explora Archäologie-Experiementier-Set - ab 5 Jahren - onesizeArchäologie-Experiementier-Set - ab 5 Jahren von Explora - - Inhalt: 1 Archäologie-Set mit verschiedenem Zubehör - unterschiedliche Oberflächenstrukturen zum Anfassen und Entdecken - kreatives Spielen mit eigenen Ideen - Altersempfehlung: ab 5 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.5,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.